
La cartera de crédito de Grupo Financiero Banorte aumentó 11% anual, impulsada por el financiamiento automotriz, que registró un crecimiento de 23%, mientras que el índice de morosidad se mantuvo en 1.4%.
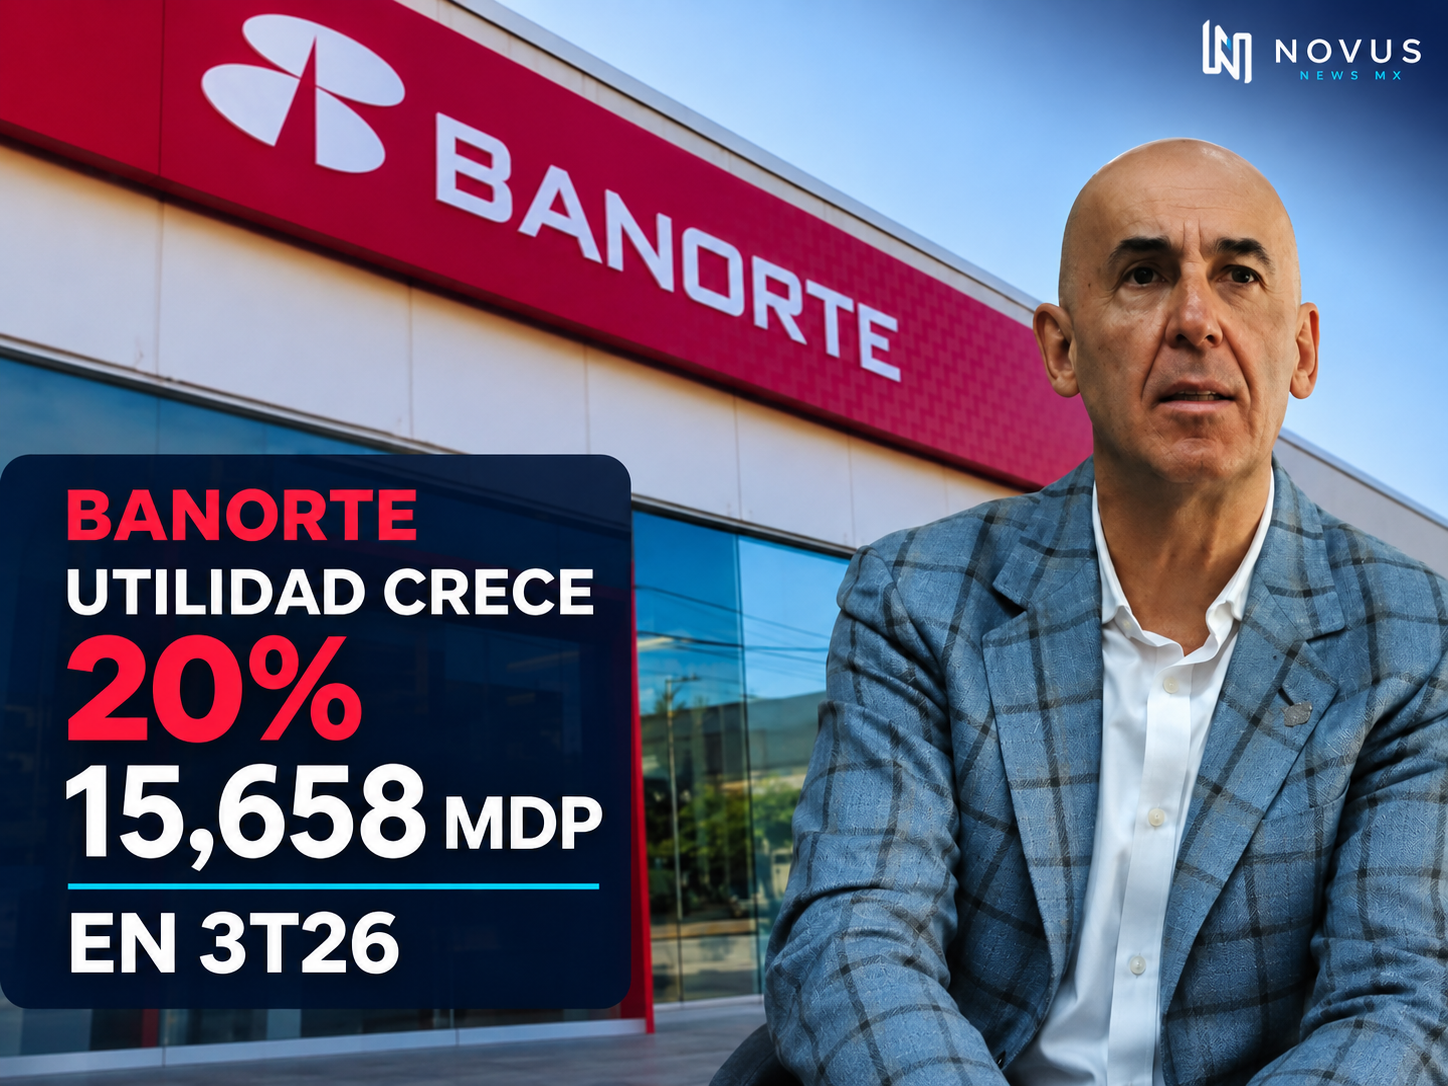
Grupo Financiero Banorte reportó una utilidad neta de 15,658 millones de pesos durante el tercer trimestre de 2026, lo que representó un crecimiento anual de 20%, frente a los 13,008 millones de pesos obtenidos en el mismo periodo de 2025.
Al presentar los resultados financieros de la institución, Marcos Ramírez, director general de Grupo Financiero Banorte, destacó el crecimiento de la cartera de crédito, la captación de recursos y la rentabilidad del grupo, en un entorno en el que la calidad de sus activos se mantuvo estable.
La cartera de crédito en etapas 1 y 2 registró un incremento anual de 11%, al alcanzar aproximadamente 1.33 billones de pesos al cierre de septiembre, de acuerdo con las cifras presentadas por el directivo.
En términos de rentabilidad, el rendimiento sobre capital (ROE) del grupo financiero pasó de 20.1% a 24.5%, un incremento de alrededor de 4.4 puntos porcentuales respecto al tercer trimestre del año anterior.
Por su parte, el rendimiento sobre activos (ROA) aumentó de 2.1% a 2.3%, mientras que el índice de morosidad permaneció en 1.4%, nivel que, de acuerdo con Ramírez, se encuentra por debajo del promedio del sistema bancario y de las previsiones internas de la institución.
Crédito automotriz impulsa crecimiento de Banorte
Dentro de la cartera de consumo, el financiamiento automotriz presentó uno de los mayores crecimientos, con un avance anual de 23%, al pasar de 65,245 millones a 80,463 millones de pesos.
Esto representó un incremento de 15,218 millones de pesos respecto al mismo trimestre de 2025.
El crédito de nómina también mostró una expansión de 11%, con lo que superó por primera vez los 100,000 millones de pesos de cartera, mientras que las tarjetas de crédito crecieron 10%, hasta alcanzar 82,568 millones de pesos.
En tanto, el financiamiento hipotecario aumentó 6% anual, al pasar de 287,802 millones a 304,350 millones de pesos.
Crédito empresarial y captación mantienen crecimiento
En el segmento empresarial, la cartera comercial registró un incremento de 13%, hasta ubicarse en 341,440 millones de pesos, mientras que el crédito corporativo avanzó 11%, con un saldo de 246,718 millones de pesos.
Por su parte, el financiamiento a pequeñas y medianas empresas (PyMEs) creció 7%, al alcanzar 65,905 millones de pesos.
Respecto a la captación integral, Banorte reportó un crecimiento anual de 13%, apoyado en su estrategia de productos de ahorro, cuentas digitales y portabilidad de nómina.
Ramírez explicó que la institución ha fortalecido sus herramientas digitales para facilitar la apertura de cuentas, automatizar el ahorro y ampliar los servicios financieros a personas y empresas.
Como parte de esta estrategia, Banorte anunció una campaña comercial que contempla el sorteo de 75 camionetas entre clientes que abran cuentas participantes o incrementen sus saldos en al menos 10,000 pesos.
La promoción estará vigente hasta el 18 de diciembre de 2026 y forma parte de las iniciativas del banco para fortalecer la captación de recursos.


