
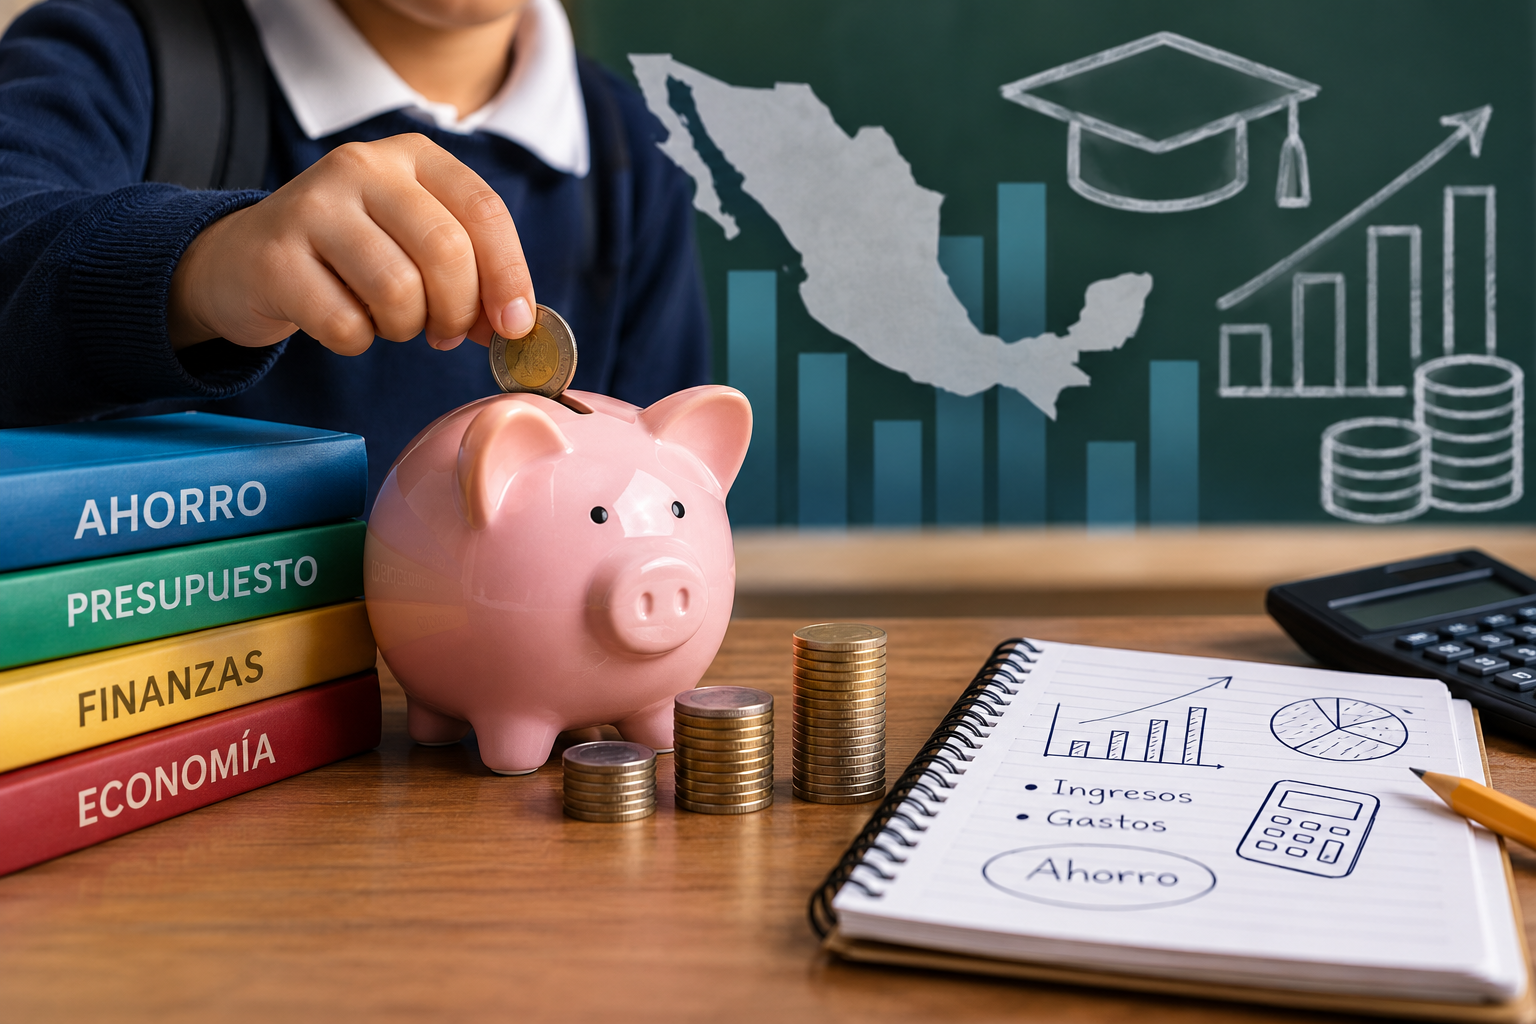
La desigualdad financiera en México comienza desde la infancia. Los hogares de mayores ingresos ofrecen a sus hijos más oportunidades para aprender a administrar dinero, ahorrar y tomar decisiones financieras que las familias con menores recursos, de acuerdo con un análisis de BBVA Research México.
El informe Educación financiera desde la infancia: escuela, familia y experiencia, elaborado por Guillermo Jr. Cárdenas Salgado, revela que 63.7% de los adultos del grupo de mayores ingresos recibió durante su adolescencia dinero de sus padres para administrar sus propios gastos, frente a apenas 41.1% entre las personas de menores ingresos. La diferencia alcanza 22.6 puntos porcentuales.
La brecha también aparece en la capacitación formal. Mientras 24.4% de los mexicanos de mayores ingresos afirmó haber tomado algún curso para registrar ingresos y gastos, entre el grupo con menores recursos la proporción cae a 6.9%.
La escuela podría cerrar la brecha
El dato que abre una oportunidad para el sistema educativo es que apenas 28.1% de los adultos, en promedio, reportó haber participado durante su infancia en alguna actividad escolar sobre manejo del dinero. A diferencia del aprendizaje en casa, esta exposición fue relativamente similar entre distintos niveles de ingreso.
Para BBVA Research, esto convierte a la escuela en un posible mecanismo para democratizar el aprendizaje financiero y reducir las diferencias que nacen dentro de los hogares.
El estudio también encontró que quienes tuvieron experiencias prácticas muestran una mayor presencia en el sistema financiero. Por ejemplo, haber administrado una mesada durante la adolescencia se asoció con una tenencia de tarjeta de crédito 12 puntos porcentuales mayor, de débito 8.2 puntos superior y de seguros 6.8 puntos más alta.
La relación es todavía mayor entre quienes tomaron algún curso para controlar ingresos y gastos: la tenencia de tarjeta de crédito fue 19.2 puntos porcentuales superior y la de débito 18.6 puntos. BBVA aclara, sin embargo, que los datos muestran asociaciones y no prueban una relación causal.
El reto para México, señala el análisis, ya no sería únicamente enseñar qué es ahorrar, sino ampliar las oportunidades para que niños y adolescentes practiquen decisiones financieras desde edades tempranas, particularmente en hogares con menores recursos.


