
La presión que ejercen los gastos básicos sobre los ingresos de las familias mexicanas obliga a replantear las estrategias tradicionales de ahorro, ante las dificultades que enfrentan algunos hogares para destinar parte de sus recursos a la construcción de un fondo de emergencia.
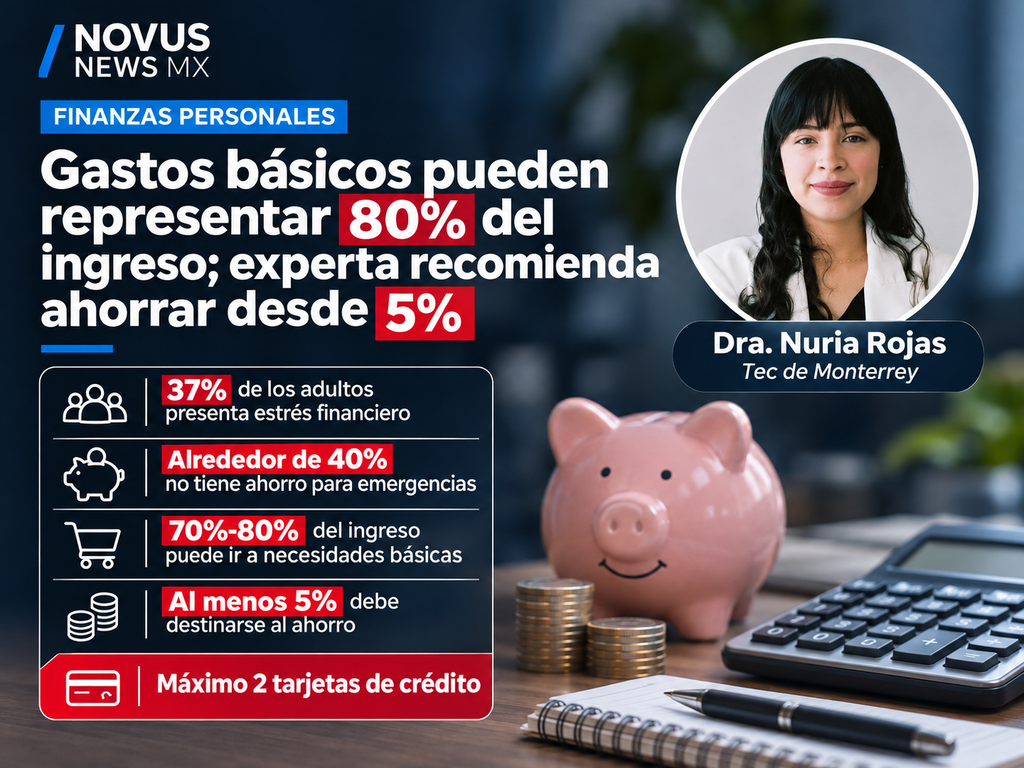
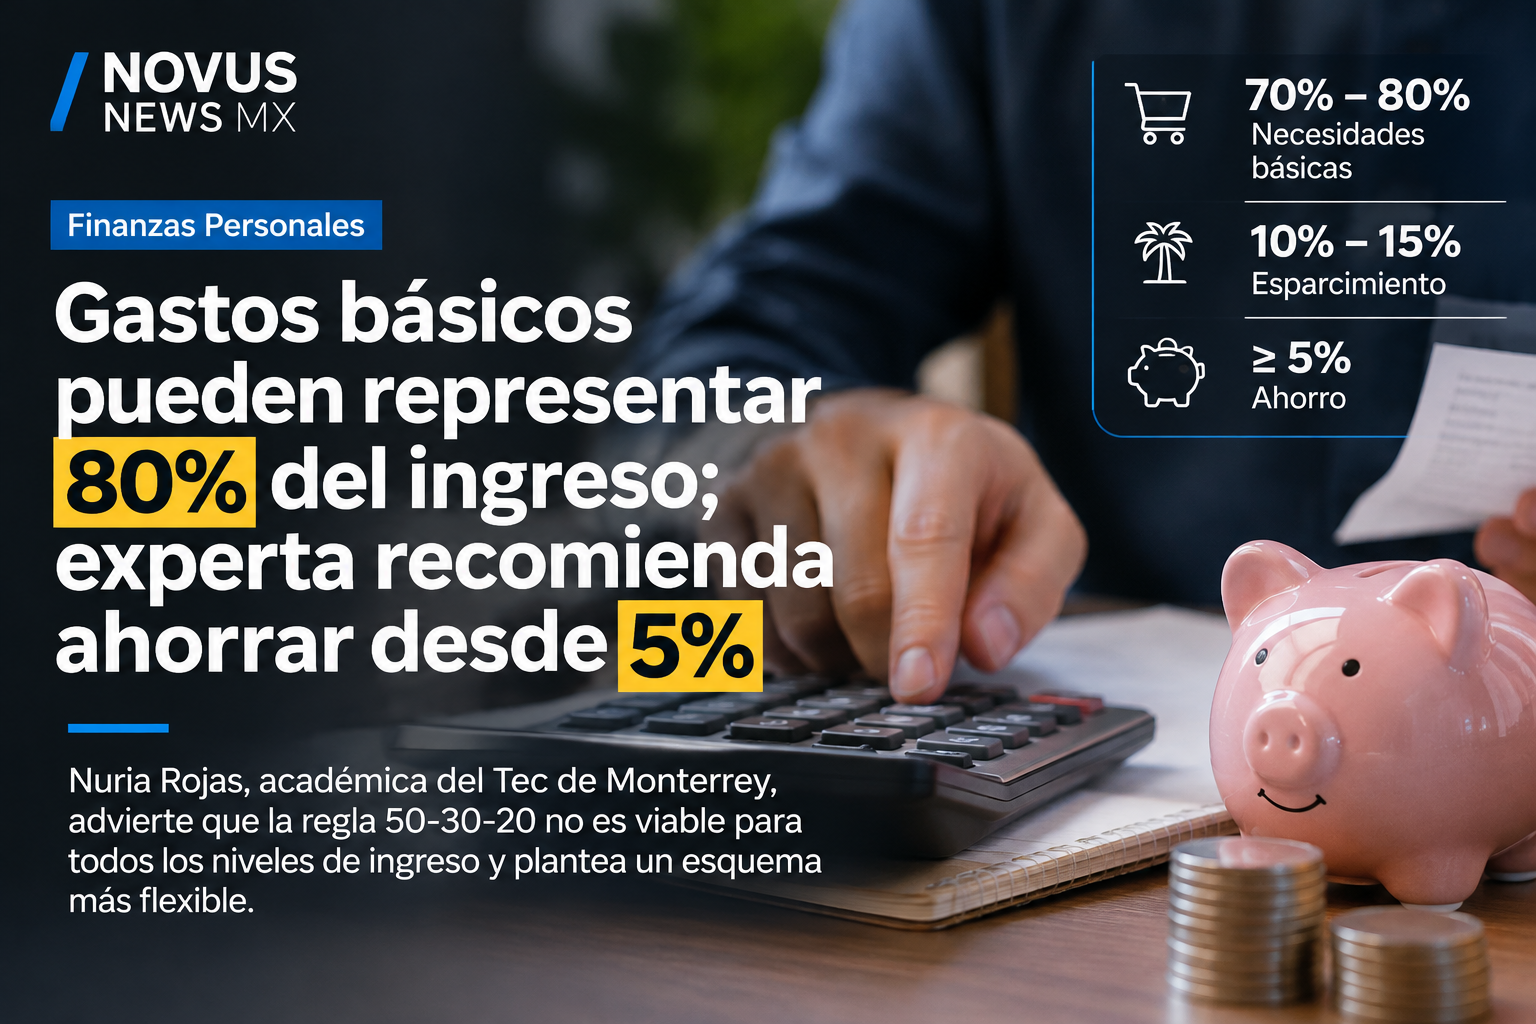
Nuria Rojas, doctora en Ciencias Administrativas con enfoque en Economía y Finanzas y profesora del Tecnológico de Monterrey, señaló que la regla financiera 50-30-20, que establece destinar 50% de los ingresos a necesidades básicas, 30% a esparcimiento y 20% al ahorro, no necesariamente es viable para todos los niveles salariales.
En entrevista para Novus News MX, la especialista explicó que una alternativa consiste en destinar entre 70% y 80% del presupuesto a necesidades básicas, entre 10% y 15% a esparcimiento e intentar reservar al menos 5% para el ahorro.
“En algunos ingresos no alcanza para que solamente el 50% sean básicos”, reconoció la académica, al destacar que incluso pequeñas cantidades, acumuladas de manera constante, pueden contribuir a enfrentar gastos imprevistos sin recurrir al endeudamiento.
Estrés financiero afecta a 37% de los adultos
La recomendación cobra relevancia en un escenario en el que 37% de los adultos mexicanos presenta un nivel alto de estrés financiero, mientras que alrededor del 40% no cuenta con ahorros para enfrentar emergencias, cifras mencionadas durante la entrevista.
Rojas explicó que la falta de planeación constituye uno de los principales factores que comprometen la estabilidad económica de las familias, particularmente cuando se acumulan gastos estacionales, como el regreso a clases, las vacaciones y las celebraciones de fin de año.
Advirtió que la ausencia de un fondo de emergencia, combinada con compromisos crediticios, incrementa la vulnerabilidad financiera de los hogares ante situaciones inesperadas, como enfermedades, accidentes o daños patrimoniales.
Tarjetas de crédito, otro riesgo para las finanzas
La especialista también alertó sobre el desconocimiento de las condiciones de los productos financieros, particularmente las tarjetas de crédito, cuyo uso inadecuado puede elevar el costo del endeudamiento.
Explicó que realizar únicamente el pago mínimo permite mantener la cuenta al corriente, pero genera intereses que pueden prolongar el tiempo necesario para liquidar una deuda.
Como ejemplo, mencionó las diferencias entre tarjetas con un costo anual total (CAT) de 40% y otras de 120%, por lo que recomendó revisar las condiciones del financiamiento antes de utilizarlo.
Asimismo, consideró conveniente administrar un máximo de dos tarjetas de crédito y establecer límites de gasto acordes con la capacidad de pago, sin considerar las líneas de financiamiento como una extensión del ingreso.
Para mejorar la salud financiera, Rojas insistió en la importancia de elaborar un presupuesto, establecer prioridades y mantener hábitos de ahorro constantes, aun cuando los recursos disponibles sean limitados.
La académica sostuvo que el objetivo no debe centrarse únicamente en incrementar el porcentaje de ahorro, sino en construir una reserva que permita enfrentar imprevistos y reducir la dependencia del crédito.